Serie: Los números de tu negocio — Parte 9 de 15
Al final del artículo anterior, Carlos le hizo a su contador una pregunta muy lógica: “Si los impuestos de nómina solo se pagan sobre el salario, ¿por qué no me pongo un salario más bajo? Con $30,000 me ahorraría mucho más.”
Su contador le contestó con una historia.
La historia de Rubén
Rubén es amigo de Carlos desde hace años. Tiene una compañía de techos con una ganancia parecida, unos $200,000 al año, y también es S corp. Hace tres años alguien le dijo que lo inteligente era ponerse un salario bajo y sacar el resto como distribuciones. Así que se puso $30,000 de salario.
Rubén dirige a sus cuadrillas, cotiza, compra materiales y maneja a los clientes. Trabaja en su negocio más de 50 horas a la semana.
El año pasado, el IRS le auditó la S corp. Revisó lo que Rubén hace, cuántas horas trabaja y cuánto le pagaría cualquier otra compañía a alguien por hacer ese trabajo. Concluyó que un salario razonable para él era de unos $85,000, y reclasificó la diferencia como salario.
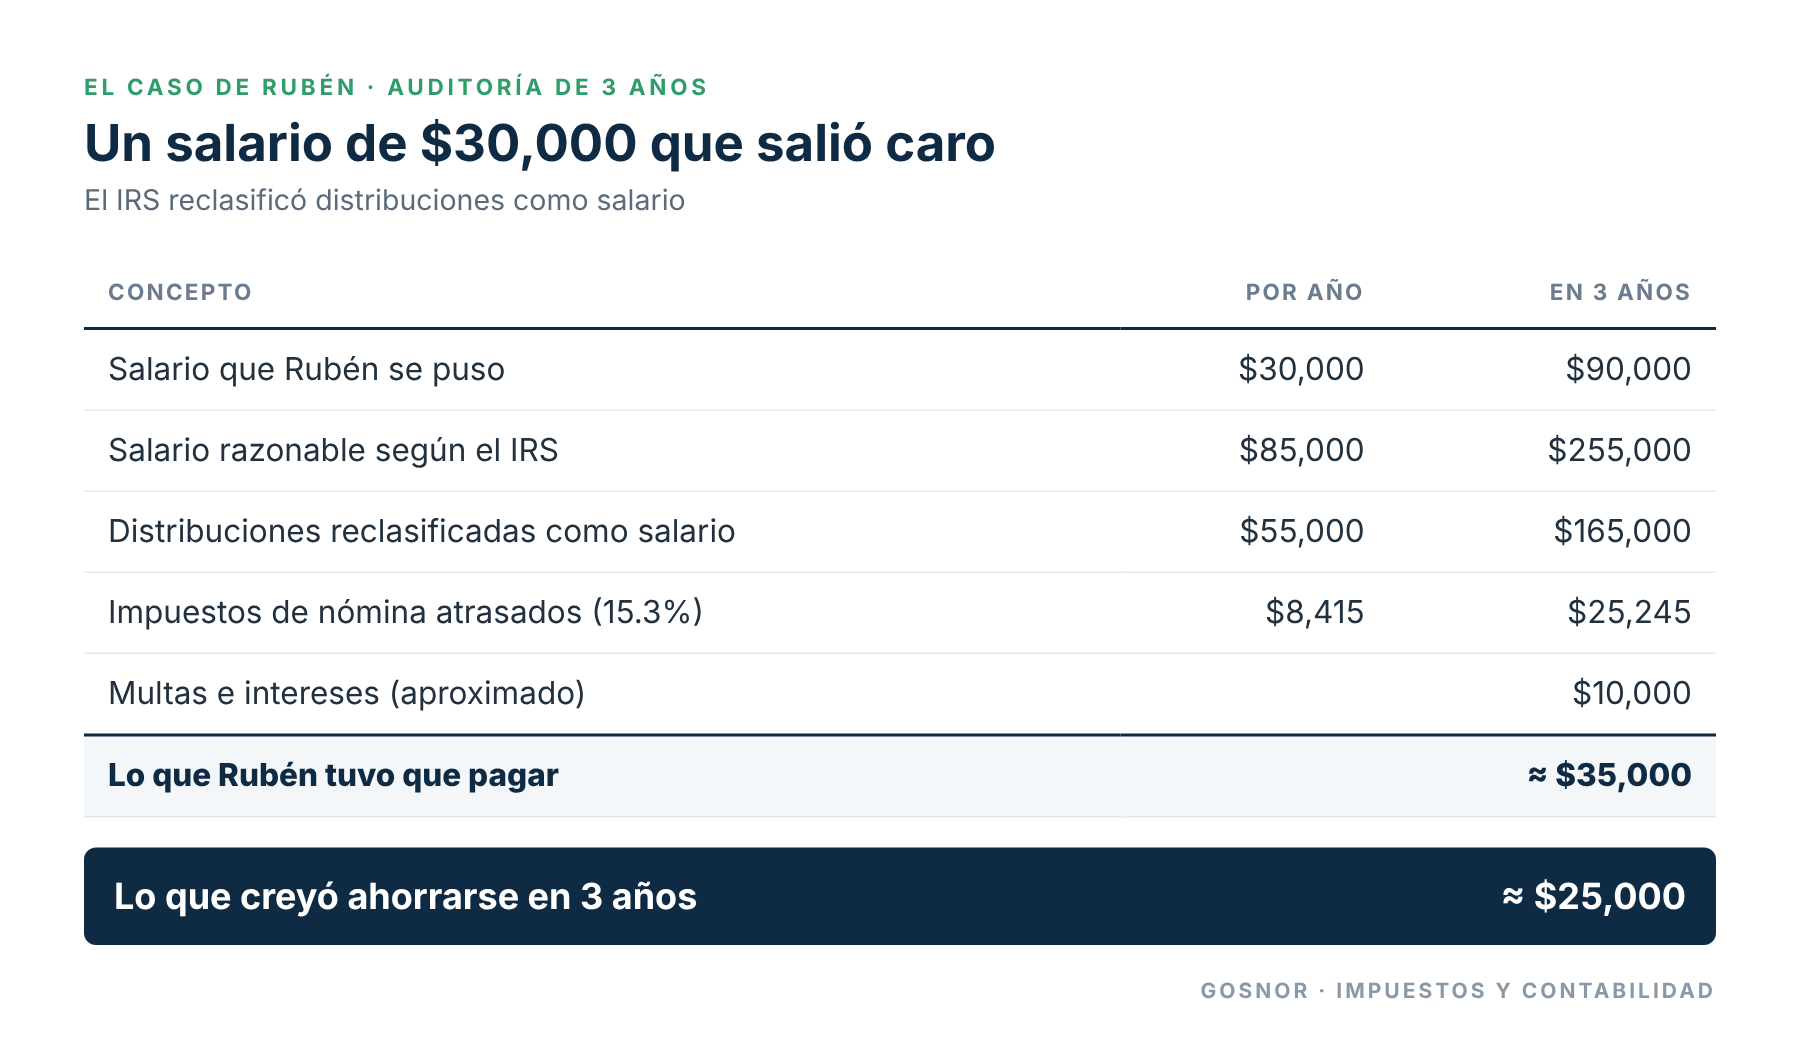
Rubén pensó que se estaba ahorrando unos $8,400 al año en impuestos de nómina. En tres años, eso eran unos $25,000. Terminó pagando unos $35,000, más lo que le costó defenderse en la auditoría.
La historia de Rubén es un ejemplo, pero pasa en la vida real. En un caso muy conocido, Watson v. United States, un contador público se pagaba $24,000 de salario y sacaba entre $175,000 y $200,000 al año en distribuciones. El IRS determinó que su salario razonable era de unos $91,000, y la corte de apelaciones le dio la razón al IRS en 2012.
¿Qué es un salario razonable?
No hay una fórmula exacta. La pregunta que se hace el IRS es sencilla: ¿cuánto le pagarías a otra persona por hacer tu trabajo?
Para responderla, el IRS y las cortes miran factores como estos:
Tu preparación y experiencia.
Tus funciones y responsabilidades.
El tiempo que le dedicas al negocio.
Lo que les pagas a tus empleados que no son dueños.
Lo que pagan negocios parecidos por servicios parecidos.
Cuánto sacas en distribuciones comparado con tu salario.
Y un mito que conviene aclarar: la famosa “regla 60/40”, que dice que el salario debe ser el 60% de la ganancia, no existe en la ley. Es una regla de dedo que algunos usan, pero el IRS no la reconoce. Lo que cuenta es lo que vale tu trabajo.
La trampa más cara: no ponerse salario
Hay algo todavía peor que un salario bajo: no ponerse salario.
Algunos dueños eligen la S corp y nunca abren la nómina. Sacan todo como distribuciones. Si el dueño trabaja en el negocio, el IRS puede reclasificar todas esas distribuciones como salario, y además cobrar multas por no haber presentado las declaraciones de nómina y los W-2.
En ese caso, la S corp no ahorra nada. Se convierte en una deuda que crece cada año.
Cómo defendió Carlos su salario de $85,000
Carlos no quiere terminar como Rubén. Con su contador, documentó su salario antes de empezar:
Describió su trabajo por escrito. Más o menos 60% administración, cotizaciones y clientes, y 40% supervisión en las obras.
Comparó con datos reales. Según el Departamento del Trabajo (BLS), un construction manager gana en promedio unos $122,000 al año en el área de Miami, y en la parte baja del rango nacional, unos $81,000. Los $85,000 de Carlos están en un rango defendible para el tamaño de su negocio.
Lo dejó por escrito. Un acta o un memorando anual, con el salario, el porqué y los datos que usó.
Lo paga de verdad. Por nómina, cada dos semanas, con sus retenciones. Las distribuciones vienen después.
Lo revisa cada año. Si el negocio crece y Carlos gana más, el salario también tiene que subir.
¿Y ahora qué?
Un salario razonable no es el más bajo que puedas ponerte. Es el que puedes defender. La S corp ahorra dinero cuando se hace bien, y cuesta mucho más cuando se hace mal.
En el próximo artículo: ahora que Carlos va a correr nómina, su contador revisó cómo les paga a sus cuadrillas. Dos de sus trabajadores están como 1099. ¿Son realmente contratistas independientes? Hablaremos del error de clasificación que más le cuesta a los contratistas.
¿Tu salario como dueño de una S corp aguantaría una revisión del IRS? En Gosnor te ayudamos a calcularlo y documentarlo. Agenda una consulta gratuita.
Read this article in English: Reasonable Salary: What the IRS Looks at in an S Corp, and the Most Expensive Trap
