Serie: Los números de tu negocio — Parte 8 de 15
Carlos ya escuchó de la S corp en todas partes. Un amigo le dijo que se ahorró “un montón”. Un video en las redes prometía “pagar la mitad de impuestos”. Y en el artículo 6 vimos que, en teoría, podría ahorrarse dinero en self-employment tax.
Así que Carlos le pidió a su contador lo que debería pedir cualquier dueño antes de decidir: los números completos. No solo lo que se ahorra, sino también lo que cuesta.
Primero: ¿qué cambia con una S corp?
La S corp no es un tipo de empresa nuevo. Es una forma de que el IRS trate a tu LLC para efectos de impuestos. Carlos sigue teniendo la misma LLC, con la misma protección legal. Lo que cambia es cómo se paga y cómo paga impuestos:
Carlos se pone en nómina. Recibe un salario con su W-2, con retenciones de impuestos como cualquier empleado.
Ese salario tiene que ser razonable. Lo que cobraría alguien por hacer su trabajo. Para Carlos, que dirige 10 empleados, cotiza y maneja los clientes, su contador recomendó $85,000.
El resto de la ganancia sale como distribuciones. Sobre las distribuciones Carlos paga impuesto sobre la renta, pero no Seguro Social ni Medicare.
Ahí está el ahorro. Ahora veamos los números.
Los números de Carlos: LLC vs. S corp
Con la misma ganancia de $190,000 y los mismos supuestos del artículo anterior (casado, declara en conjunto, deducción estándar):
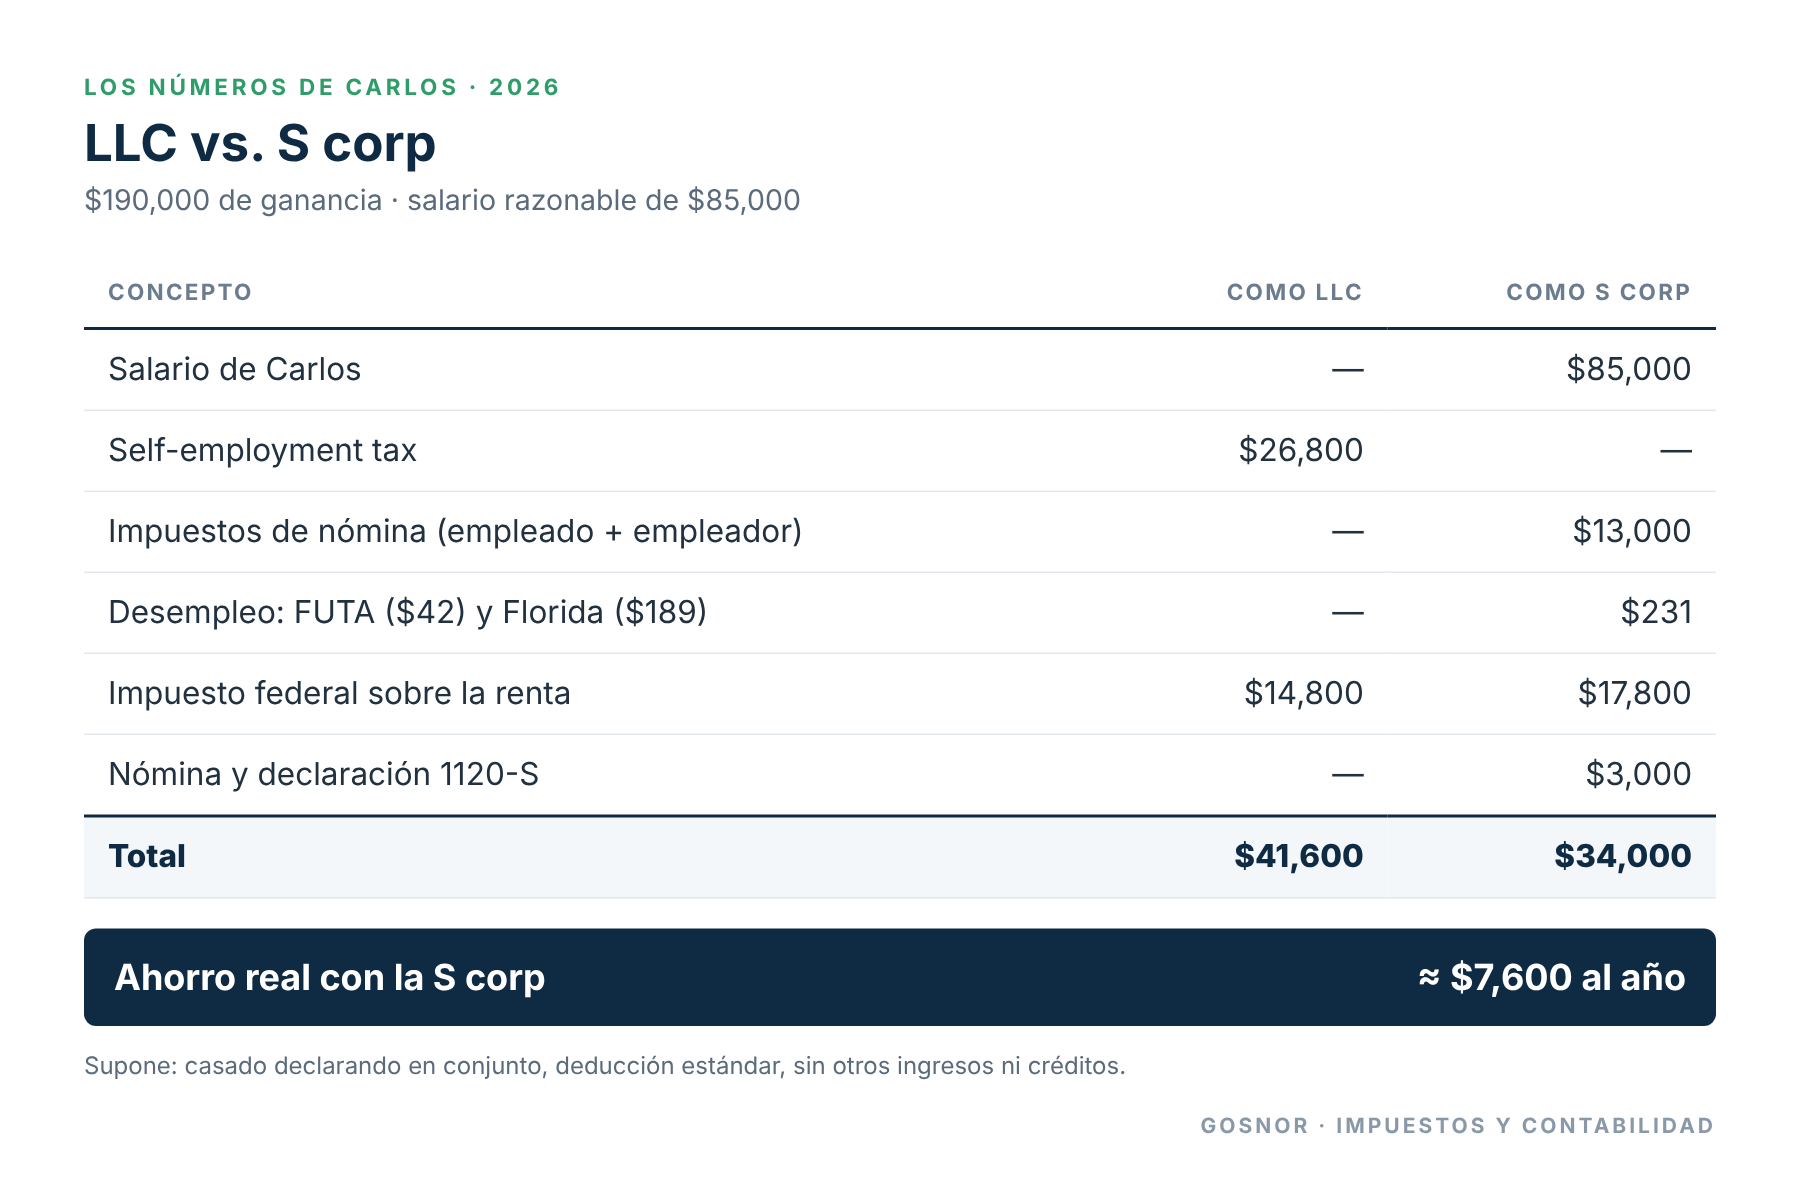
Ahorro real: unos $7,600 al año.
Es un buen ahorro. Pero fíjate que no es la mitad de los impuestos, ni siquiera los $13,800 que se ven si solo comparas el self-employment tax con los impuestos de nómina.
¿Por qué el ahorro es menor de lo que dicen?
Por tres cosas que casi nadie menciona:
1. El impuesto sobre la renta sube. Como LLC, Carlos tiene una deducción del 20% sobre la ganancia del negocio, la deducción QBI. Como S corp, la deducción sigue aplicando sobre la ganancia que queda en la S corp, pero no sobre su salario de $85,000. Resultado: paga unos $3,000 más de impuesto sobre la renta.
2. La S corp cuesta dinero. Necesita un servicio de nómina todo el año, con sus declaraciones trimestrales y el W-2, y una declaración de impuestos aparte, el Formulario 1120-S. En total, unos $3,000 al año, dependiendo de quién la prepare. Estos costos son deducibles, y ese ahorro ya está incluido en el impuesto sobre la renta de la tabla.
3. Hay impuestos de nómina que antes no existían. El desempleo federal (FUTA, $42 al año) y el reemployment tax de Florida ($189 al año) sobre el salario de Carlos. Son poco, pero suman.
Y hay un cuarto punto que no es dinero de hoy, pero hay que saberlo: como Carlos va a cotizar al Seguro Social sobre $85,000 y no sobre toda la ganancia, su beneficio de retiro del Seguro Social podría ser algo menor en el futuro.
¿Cuándo conviene y cuándo no?
La S corp suele tener sentido cuando:
La ganancia es alta y estable, no un buen año aislado. Como punto de partida para la conversación, muchos contadores empiezan a mirarla cuando la ganancia pasa de forma constante de unos $70,000 a $80,000 al año.
El dueño puede correr nómina todos los meses y pagarse un salario razonable de verdad.
Los libros están en orden: cuentas separadas, gastos clasificados, reportes mensuales.
Y suele no convenir cuando:
La ganancia es baja o cambia mucho de un año a otro.
El dueño sigue mezclando gastos personales con los del negocio.
El único motivo es “pagar menos”, sin estar dispuesto a cumplir con la nómina y las reglas.
¿Y qué decidió Carlos?
Carlos tiene una ganancia alta y estable, ya separó sus cuentas y está llevando sus libros al día. Con un ahorro neto de unos $7,600 al año, decidió elegir la S corp a partir del 1 de enero de 2027. Para que aplique desde esa fecha, su contador tiene que presentar el Formulario 2553 a más tardar el 15 de marzo de 2027.
Pero antes de dar el paso, Carlos tenía una duda: “¿Y si me pongo un salario más bajo? ¿No me ahorraría más?”
En el próximo artículo: el salario razonable. Lo que el IRS revisa en una S corp, lo que le pasó a un amigo de Carlos que se puso un salario de $30,000, y por qué la trampa más cara es no ponerse salario.
¿Te conviene la S corp? En Gosnor hacemos los números completos con tu ganancia real, incluyendo los costos, antes de que tomes la decisión. Agenda una consulta gratuita.
Read this article in English: LLC or S Corp? The Full Numbers, Without the Hype
