Serie: Los números de tu negocio — Parte 11 de 15
A partir de enero, Carlos va a correr más nómina que nunca. Sus diez empleados, Yoandry y Luis desde marzo, y ahora él mismo, con su salario de la S corp. Cada viernes, unos $11,000 en nómina.
Cuando su contador le explicó cómo funcionan los impuestos de nómina, Carlos dijo algo que muchos dueños piensan: “Bueno, si un mes estoy apretado, los deposito un poquito más tarde. El IRS puede esperar.”
Su contador le contestó con otra historia.
La historia de Alexis
Alexis tiene, o tenía, una compañía de plomería en Miami con ocho empleados. Hace dos años le pasó lo mismo que a Carlos en noviembre: un cliente grande pagaba a 60 días y la cuenta estaba bajita.
Alexis pagó la nómina a sus empleados todos los viernes, como siempre. Les retuvo los impuestos de cada cheque, como siempre. Pero ese dinero, en vez de depositarlo al IRS, lo usó para pagarle al proveedor y al dueño del local. “Lo pongo al día cuando cobre”, pensó.
No cobró a tiempo. Pasaron dos trimestres sin depositar. Cuando llegó la primera carta del IRS, la deuda ya era así:
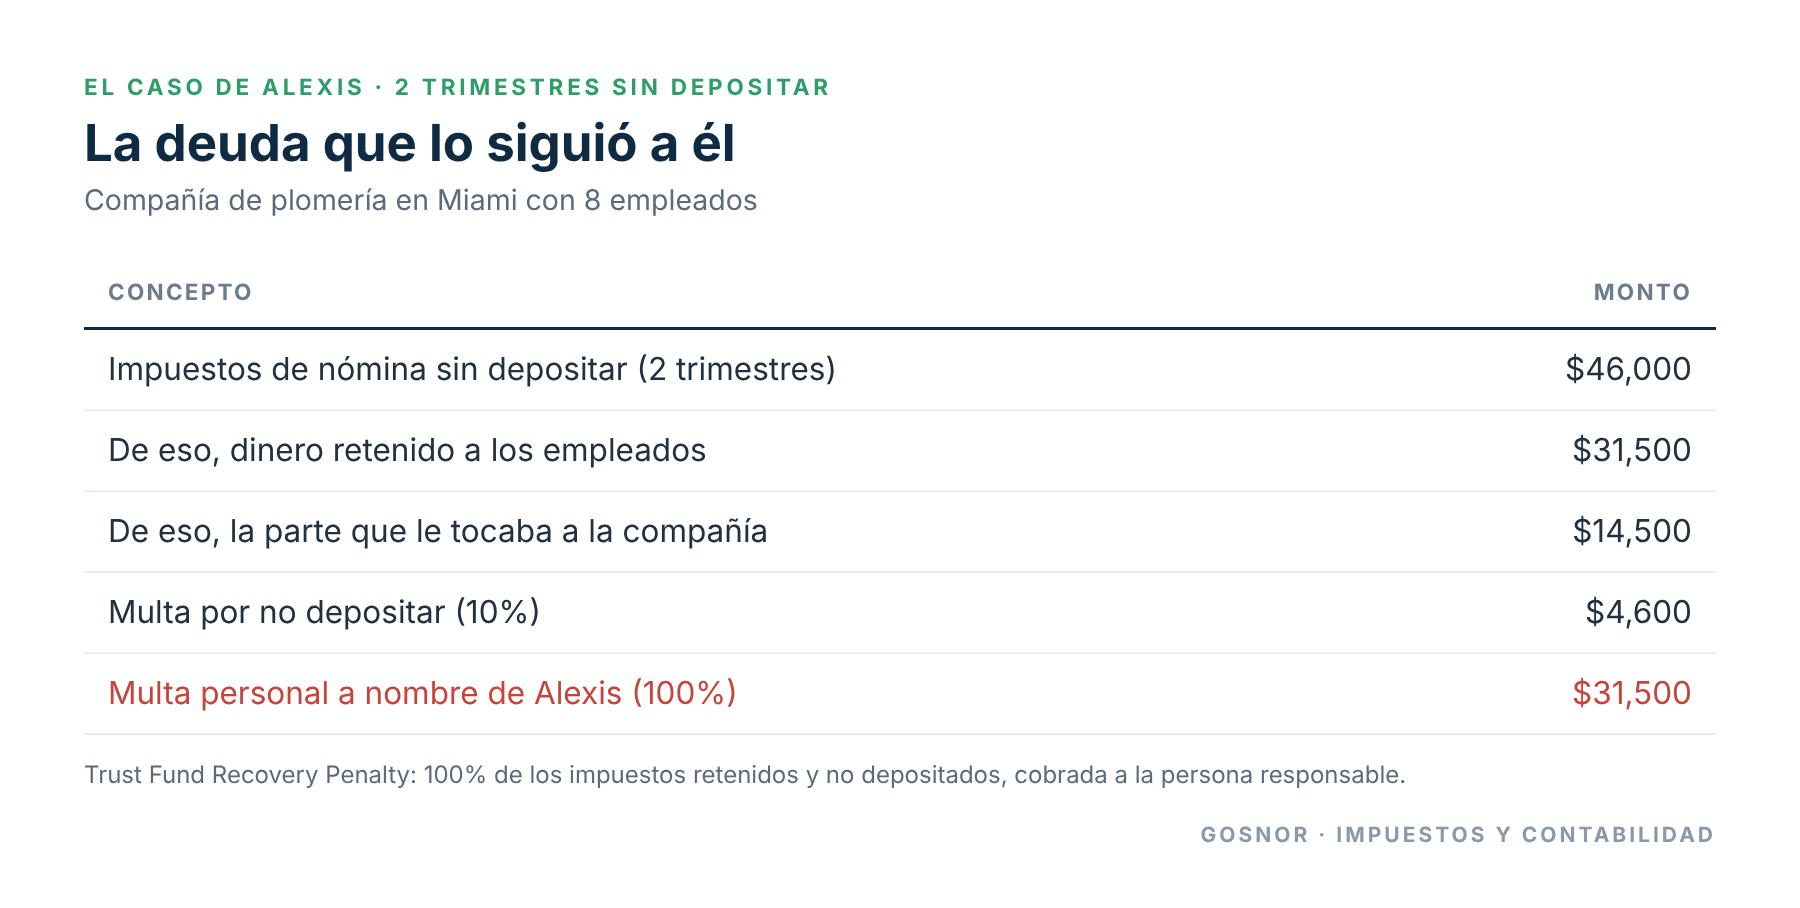
La compañía terminó cerrando. Pero los $31,500 no se cerraron con ella. El IRS se los cobró a Alexis personalmente: le puso un gravamen a su casa y le embargó la cuenta de banco personal.
¿Por qué esta deuda es distinta a todas las demás?
Porque una parte de los impuestos de nómina nunca fue tuya.
Cuando le pagas a un empleado, le retienes dos cosas: el impuesto federal sobre la renta y su parte del Seguro Social y del Medicare. Ese dinero es del empleado. Tú solo lo tienes guardado hasta depositarlo al IRS. Por eso el IRS los llama trust fund taxes: impuestos que tienes en fideicomiso.
Si no los depositas, el IRS no lo ve como una deuda más del negocio. Lo ve como si te hubieras quedado con dinero ajeno.
La multa del 100%
Para cobrar ese dinero, el IRS tiene una herramienta que se llama Trust Fund Recovery Penalty. Es una multa igual al 100% de los impuestos retenidos que no se depositaron, y se le cobra personalmente a quien tenía la responsabilidad de pagarlos.
No importa que tengas una LLC o una corporación. Esa protección no te cubre aquí. Y en general, ni siquiera una bancarrota la elimina.
¿A quién se la pueden cobrar? A cualquier persona responsable: alguien que tenía la autoridad para decidir qué cuentas se pagaban y cuáles no. Casi siempre es el dueño, pero también puede ser un socio o un gerente con control sobre el dinero.
¿Y cuándo la cobran? Cuando no pagar fue voluntario. No hace falta mala intención. Basta con saber que los impuestos se debían y pagarle primero a otro, como hizo Alexis con su proveedor.
Las fechas que Carlos no puede saltarse
La nómina tiene su propio calendario, y es mucho más apretado que el de los impuestos sobre la renta:
Depósitos. Como los impuestos de nómina de Carlos pasan de $50,000 al año, es lo que el IRS llama un depositante bisemanal (semiweekly). Si paga la nómina un viernes, tiene que depositar los impuestos a más tardar el miércoles siguiente.
Formulario 941. Cada trimestre le reporta al IRS cuánto pagó y cuánto retuvo: el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero.
Reemployment tax de Florida. El formulario RT-6, con las mismas fechas trimestrales.
Fin de año. Los W-2 de todos los empleados y el Formulario 940, a más tardar el 31 de enero.
Y si un depósito llega tarde, la multa crece con los días:
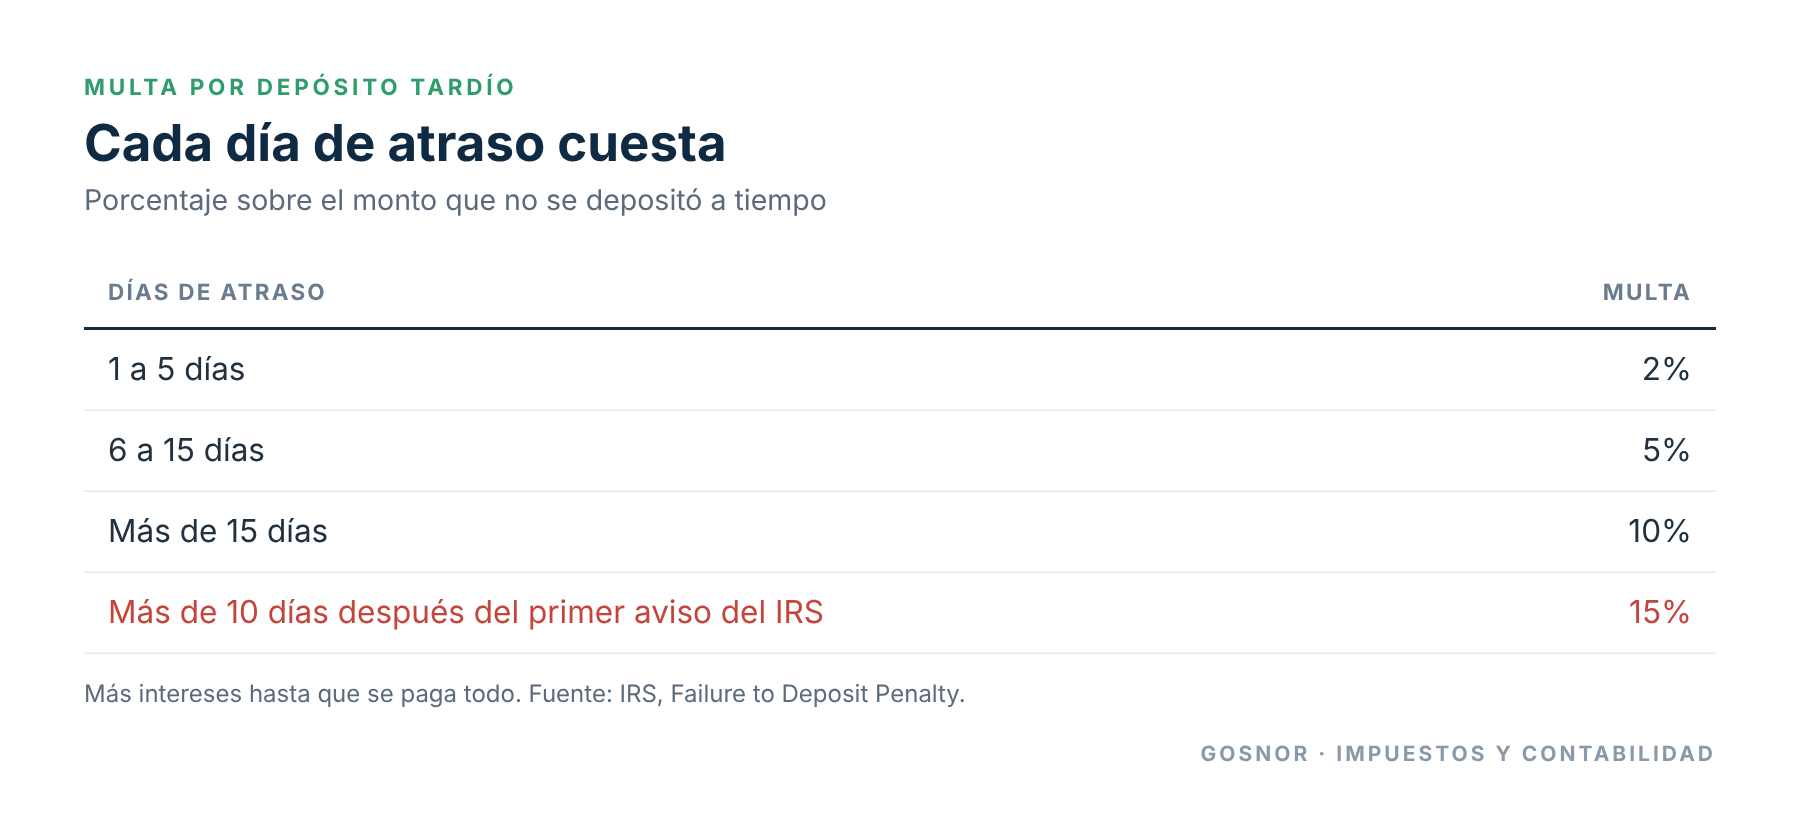
Más los intereses, que siguen corriendo hasta que se paga todo.
El plan de Carlos
Carlos no quiere terminar como Alexis. Con su contador, armó un plan sencillo:
Un servicio de nómina que deposita los impuestos automáticamente. El mismo día que se calcula la nómina, el servicio retira los impuestos de la cuenta y los deposita al IRS.
Revisar que los depósitos se hicieron. Una vez al mes, Carlos entra a EFTPS, el sistema del IRS para pagos de impuestos, y confirma que todo llegó. Si el servicio de nómina falla, la responsabilidad sigue siendo suya.
El dinero de los impuestos no se toca. Si un mes está apretado, Carlos recorta su propia distribución o usa la línea de crédito. Nunca los impuestos de nómina.
Revisión trimestral. Cuando cierra cada trimestre, su contador compara el 941 con la nómina y con los depósitos, antes de presentarlo.
¿Y si ya estás atrasado?
Si ya tienes depósitos atrasados, lo peor que puedes hacer es esperar. Cada mes que pasa suma multas e intereses, y la multa personal se vuelve más probable.
Lo que hay que hacer es ponerse al día con los depósitos actuales primero, para que la deuda deje de crecer, y buscar ayuda profesional para negociar lo atrasado con el IRS, por ejemplo con un plan de pagos. Mientras antes se actúe, más opciones hay.
¿Y ahora qué?
Los impuestos de nómina no son una cuenta más que se puede pagar tarde. Son dinero de tus empleados que tú guardas por un tiempo. Trátalos así, y no te van a quitar el sueño.
En el próximo artículo: se acerca diciembre y a Carlos le dicen lo de siempre: “Compra una camioneta antes de fin de año y te ahorras los impuestos.” Vamos a ver la verdad sobre la depreciación y la Sección 179, y cuándo una compra de fin de año tiene realmente sentido.
¿Tu negocio está al día con los impuestos de nómina? Si tienes depósitos atrasados o una carta del IRS, en Gosnor te ayudamos a ponerte al día antes de que se vuelva personal. Agenda una consulta gratuita.
Read this article in English: Payroll Taxes: The Debt That Can Become Personal
