Serie: Los números de tu negocio — Parte 10 de 15
Cuando el contador de Carlos preparó la nómina para la S corp, revisó cómo les paga Carlos a todos los que trabajan con él. Encontró algo que en la construcción es muy común.
Además de sus 10 empleados en nómina, Carlos tiene a dos trabajadores más, Yoandry y Luis, a los que les paga como contratistas independientes. Les da un 1099 a fin de año y no les retiene nada. Cada uno cobra unos $45,000 al año.
“Así me sale más barato”, explicó Carlos. “Y ellos prefieren cobrar completo.”
El contador le hizo unas preguntas:
¿Trabajan solo para ti? Sí.
¿Tú les dices a qué hora llegar y qué hacer? Sí.
¿Usan tus herramientas y tu camioneta? Sí.
¿Les pagas por hora o por semana, no por trabajo terminado? Por semana.
¿Tienen su propia compañía, su licencia y su seguro? No.
“Carlos”, le dijo el contador, “para el IRS, Yoandry y Luis son tus empleados.”
No es lo que tú decidas, es cómo funciona la relación
Muchos dueños creen que basta con que el trabajador esté de acuerdo, o con firmar un contrato que diga “contratista independiente”. No es así. Lo que cuenta es cómo funciona la relación en la práctica.
El IRS lo evalúa en tres grupos de factores:
Control del comportamiento. ¿Quién decide cómo, cuándo y dónde se hace el trabajo? Si tú das las instrucciones y supervisas, apunta a empleado.
Control financiero. ¿Quién pone las herramientas y el equipo? ¿El trabajador puede ganar o perder dinero en el trabajo? ¿Trabaja para otros clientes? Si cobra por semana con tus herramientas, apunta a empleado.
La relación entre las partes. ¿Es una relación permanente? ¿El trabajo que hace es parte central de tu negocio? Si es así, apunta a empleado.
No hay un solo factor que decida. Se mira el cuadro completo.
¿Y el electricista y el plomero?
Su contador también revisó a los subcontratistas que Carlos usa en sus obras: el electricista y el plomero. Ellos sí son contratistas independientes: tienen su propia compañía, su licencia y su seguro, trabajan para varios contratistas, usan sus propias herramientas y le facturan a Carlos por trabajo terminado.
La diferencia no está en el oficio. Está en cómo trabajan.
En Florida, además, está el workers’ comp
En Florida, cualquier negocio de construcción con un solo empleado tiene que tener seguro de compensación al trabajador (workers’ comp). Y hay algo más: si un subcontratista no tiene su propia cobertura, sus trabajadores se consideran empleados del contratista para efectos de ese seguro.
Eso significa que si Yoandry se cae de una escalera en una obra, el problema es de Carlos, tenga o no un 1099. Por eso, a los subcontratistas de verdad hay que pedirles su certificado de seguro antes de empezar cada trabajo.
¿Cuánto cuesta corregirlo y cuánto cuesta no hacerlo?
Si Carlos pone a Yoandry y a Luis en nómina, tiene que pagar la parte del empleador de los impuestos de nómina y el desempleo, más el workers’ comp. Si no lo hace y el IRS lo detecta en una auditoría, le cobra los impuestos de los años anteriores.
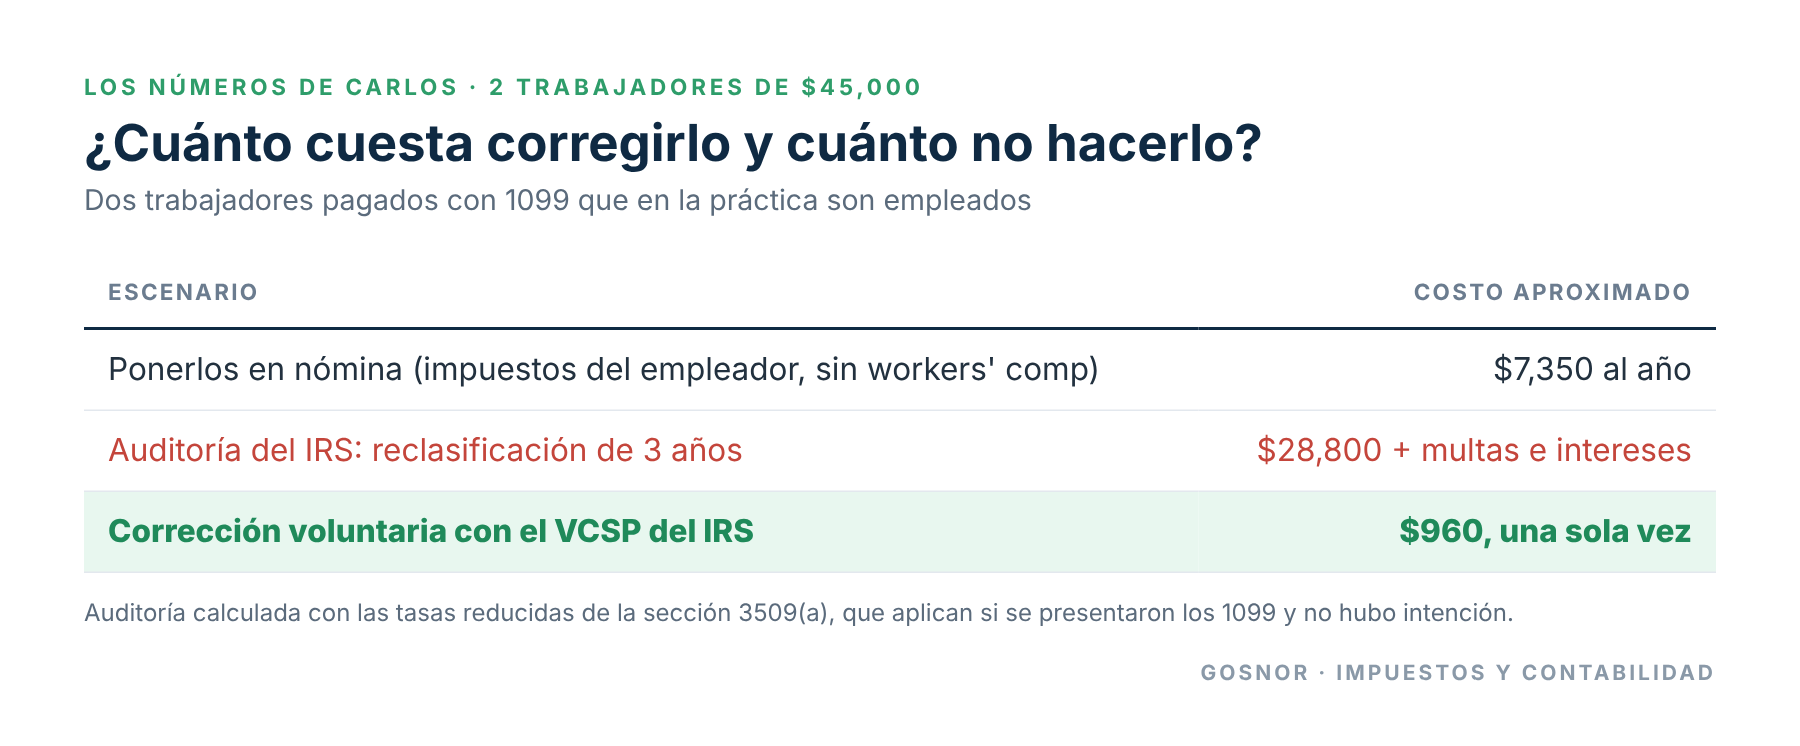
El cálculo de la auditoría usa las tasas reducidas que el IRS aplica cuando la clasificación fue un error y no algo intencional, y cuando el negocio sí presentó los 1099. Si no presentó los 1099 o el IRS concluye que fue intencional, la cuenta sube bastante. Y eso es solo el IRS: el reemployment tax de Florida y el workers’ comp pueden traer su propia factura.
El programa que casi nadie conoce: VCSP
El IRS tiene un programa para que los negocios corrijan la clasificación por su cuenta, antes de que los auditen. Se llama Voluntary Classification Settlement Program (VCSP). Funciona así:
Pagas el 10% de lo que habrías debido en impuestos de nómina por esos trabajadores en el año más reciente, calculado con las tasas reducidas.
Sin intereses ni multas.
El IRS no te audita esa clasificación por los años anteriores.
Desde ese momento, los tratas como empleados.
Para calificar tienes que haber presentado los 1099 de esos trabajadores durante los últimos tres años y no estar bajo auditoría de empleo del IRS, del Departamento del Trabajo ni del estado. La solicitud, el Formulario 8952, se presenta al menos 120 días antes de la fecha en que empiezas a tratarlos como empleados.
¿Qué decidió Carlos?
Carlos sí había presentado los 1099 de Yoandry y Luis todos los años, y no está bajo auditoría. Con su contador, presentó en noviembre la solicitud del VCSP para pasarlos a nómina a partir del 1 de marzo de 2027, cumpliendo los 120 días de anticipación. Ahora cuestan unos $7,350 al año más, sin contar el workers’ comp, pero Carlos duerme tranquilo.
Y con el electricista y el plomero, hizo tres cosas: les pidió el formulario W-9, una copia vigente de su certificado de seguro y su licencia, y se aseguró de presentar sus 1099-NEC a tiempo, antes del 31 de enero.
¿Y ahora qué?
Si en tu negocio hay personas que cobran con 1099 pero trabajan como empleados, no es un tema para dejar para después. Cuanto antes se corrija, más barato sale.
En el próximo artículo: ya con todos en nómina, Carlos va a manejar más impuestos de nómina que nunca. Vamos a ver por qué esa es la deuda más peligrosa que puede tener un dueño de negocio: la que se puede volver personal.
¿Tienes trabajadores con 1099 y no estás seguro de si deberían estar en nómina? En Gosnor revisamos tu caso y te ayudamos a corregirlo antes de que sea un problema. Agenda una consulta gratuita.
Read this article in English: Employee or 1099? The Classification Mistake That Costs Contractors the Most
