Serie: Los números de tu negocio — Parte 6 de 15
Si le preguntas a Carlos cuánto gana, se queda pensando. “Depende del mes”, te dice. Cuando necesita dinero para la casa, para el carro o para un viaje, lo transfiere de la cuenta del negocio a la suya. A veces son $3,000. A veces $17,000, como en octubre. Algunos meses no saca nada porque “la cosa está apretada”.
Esa forma de pagarse tiene nombre: retiros del dueño (en inglés, owner’s draw). Es completamente legal y muy común. Pero tiene consecuencias que la mayoría de los dueños no conoce.
Primero: ¿por qué Carlos no tiene un salario?
Carlos tiene una LLC de un solo dueño. Para el IRS, a menos que elija otra cosa, ese tipo de LLC no existe como un contribuyente aparte: la ganancia del negocio se reporta directamente en la declaración personal de Carlos.
Eso significa que Carlos no puede ser empleado de su propia LLC. No puede ponerse en nómina ni recibir un W-2. La única forma de sacar dinero es con retiros.
El malentendido más caro: los impuestos no se pagan sobre lo que sacas
Muchos dueños creen que pagan impuestos sobre el dinero que se llevan a la casa. No es así. Con una LLC de un solo dueño, pagas impuestos sobre toda la ganancia del negocio, la saques o no.
Así se ve el año de Carlos:
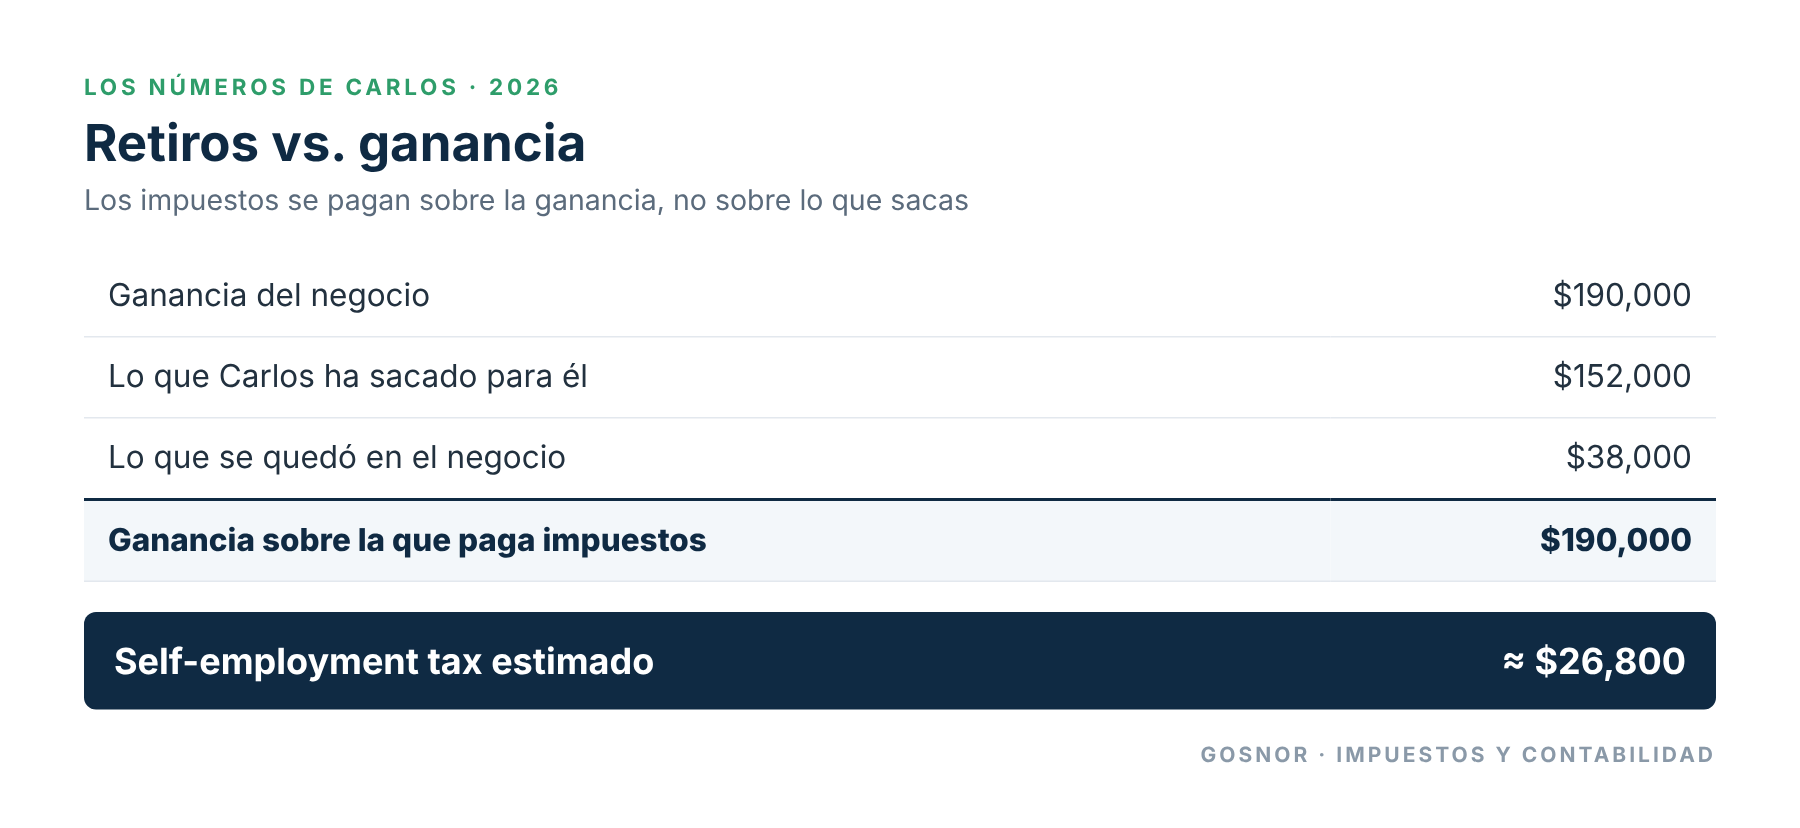
Aunque $38,000 se quedaron en el negocio (en materiales, en cuentas por cobrar, en la camioneta), Carlos paga impuestos sobre los $190,000 completos.
Y son dos impuestos:
El impuesto federal sobre la renta, según su tramo.
El self-employment tax, que es el Seguro Social y el Medicare del trabajador por cuenta propia: un 15.3% sobre casi toda la ganancia, hasta un límite anual para la parte del Seguro Social. En el caso de Carlos, son cerca de $26,800.
Ninguno de los dos se le está reteniendo. Nadie le descuenta nada de sus retiros. Si Carlos no está apartando dinero para esos impuestos, la cuenta le llega toda junta.
Los tres problemas de sacar dinero “cuando hace falta”
1. Sacas dinero que no es tuyo. Si miras el saldo del banco para decidir cuánto sacar, puedes llevarte el depósito de un cliente o el dinero de los impuestos de nómina. Es exactamente lo que vimos en el primer artículo.
2. No sabes si el negocio te puede pagar lo que necesitas. Si un mes sacas $17,000 y el siguiente nada, nunca sabes cuánto cuesta tu vida ni si el negocio la sostiene.
3. No apartas para los impuestos. Y como vimos, los impuestos se calculan sobre la ganancia, no sobre los retiros.
Una mejor forma de pagarte
No necesitas cambiar de estructura para pagarte mejor. Necesitas un sistema:
Decide un “sueldo” fijo. Calcula cuánto necesitas para vivir y sácalo en la misma fecha, cada dos semanas o cada mes. En el caso de Carlos, por ejemplo, $4,000 cada dos semanas. Sigue siendo un retiro, pero ahora es predecible.
Aparta los impuestos cada mes. Una cuenta aparte, solo para impuestos, donde transfieres un porcentaje de la ganancia de cada mes. Para muchos dueños, entre un 25% y un 30% es un buen punto de partida. Tu contador te puede dar el porcentaje exacto.
Saca el resto cada trimestre, después de revisar los números. Cuando cierres cada trimestre, mira la ganancia real, la reserva y la proyección de flujo de caja. Si sobra, te haces un retiro adicional.
Que tus retiros se registren como retiros. No como gastos del negocio. Si se mezclan, tu P&L deja de decir la verdad.
La pregunta que lleva a la S corp
Cuando Carlos vio los $26,800 de self-employment tax, hizo la pregunta que hace casi todo dueño en su situación: “¿No hay una forma legal de pagar menos?”
La respuesta es: puede haberla. Si su LLC elige tributar como S corporation, Carlos sí puede ponerse en nómina. Se pagaría un salario razonable por su trabajo, con sus impuestos de nómina como cualquier empleado, y el resto de la ganancia la recibiría como distribuciones, que no pagan Seguro Social ni Medicare.
Con una ganancia como la de Carlos, el ahorro podría ser de varios miles de dólares al año. Pero no es tan sencillo como suena: la S corp tiene costos, reglas estrictas y un riesgo grande si el salario no es razonable o si los libros no están en orden. Hablaremos de todo eso en los artículos 8 y 9.
¿Y ahora qué?
Antes de pensar en la S corp, el primer paso es pagarte con un sistema: un sueldo fijo, una cuenta para impuestos y retiros adicionales basados en la ganancia real, no en el saldo del banco.
En el próximo artículo: Carlos no ha apartado nada para impuestos este año. Vamos a ver cuánto le va a llegar en abril, qué son los pagos estimados y por qué el IRS cobra multa si no los haces.
¿Sabes cuánto te puedes pagar sin poner en riesgo tu negocio, y cuánto debes apartar para impuestos? En Gosnor te ayudamos a armar tu plan. Agenda una consulta gratuita.
Read this article in English: How Do You Pay Yourself? Owner's Draws, Salary, and the Question That Leads to an S Corp
